Với người trẻ mới đi làm, công nhân và các gia đình trẻ, lựa chọn nơi ở không chỉ ảnh hưởng đến chi tiêu hàng tháng mà còn liên quan đến kế hoạch tài chính trong nhiều năm. Nhà ở xã hội hay nhà trọ dài hạn là bài toán cần cân nhắc dựa trên thu nhập, nhu cầu sinh hoạt, khả năng tích lũy và dự định gắn bó với nơi làm việc.
Không có phương án nào phù hợp với tất cả mọi người. Điều quan trọng là xác định lựa chọn nào đáp ứng tốt nhu cầu hiện tại mà không tạo áp lực quá lớn cho tài chính tương lai.
Nhà ở xã hội hay nhà trọ dài hạn: Khác nhau ở những điểm nào?
Khi so sánh hai phương án, không nên chỉ nhìn vào khoản tiền phải trả mỗi tháng. Người thuê nhà cần tính đến chi phí thuê, tiền đặt cọc và khả năng thay đổi chỗ ở. Trong khi đó, người có kế hoạch mua nhà cần xem xét vốn ban đầu, khoản thanh toán định kỳ, chi phí sinh hoạt và các khoản phát sinh.
| Tiêu chí | Thuê nhà trọ dài hạn | Mua nhà ở xã hội |
| Chi phí ban đầu | Thường gồm tiền cọc và tiền thuê kỳ đầu | Cần chuẩn bị vốn tự có và các chi phí liên quan |
| Khoản chi định kỳ | Tiền thuê, điện, nước và phí dịch vụ | Khoản thanh toán theo phương án tài chính, phí quản lý và sinh hoạt |
| Tính linh hoạt | Dễ thay đổi nơi ở khi công việc hoặc nhu cầu thay đổi | Cần cân nhắc kỹ trước khi cam kết tài chính dài hạn |
| Khả năng tích lũy | Có thể chủ động dành tiền tiết kiệm nếu kiểm soát tốt chi tiêu | Có cơ hội sở hữu nơi ở nếu đáp ứng điều kiện và thực hiện đúng nghĩa vụ tài chính |
| Mức độ phù hợp | Người chưa ổn định công việc hoặc cần linh hoạt | Người có nhu cầu an cư và khả năng tài chính phù hợp |
Bảng so sánh trên mang tính định hướng. Chi phí thực tế phụ thuộc vào nơi thuê, loại căn hộ, điều kiện thanh toán và hoàn cảnh của từng người.
Thuê nhà trọ dài hạn: Linh hoạt nhưng cần kế hoạch tích lũy riêng
Thuê nhà trọ dài hạn phù hợp với người cần sự linh hoạt về nơi ở, chưa chắc chắn về công việc hoặc chưa sẵn sàng chuẩn bị khoản vốn ban đầu. Phương án này giúp người thuê tránh phải cam kết một khoản tài chính lớn ngay từ đầu.
Tuy nhiên, tiền thuê là khoản chi cần duy trì theo thời gian. Nếu không có kế hoạch tiết kiệm cụ thể, người thuê có thể gặp khó khăn khi tích lũy vốn cho những mục tiêu lớn hơn.
Để việc thuê nhà không ảnh hưởng đến kế hoạch tài chính, bạn có thể:
- Xác định mức tiền thuê phù hợp với thu nhập thực nhận.
- Theo dõi chi phí điện, nước, đi lại và các khoản phát sinh.
- Trích một khoản tiết kiệm cố định ngay khi nhận lương.
- Duy trì quỹ dự phòng cho những tình huống như mất việc hoặc giảm thu nhập.
- Đánh giá lại nhu cầu nơi ở sau mỗi giai đoạn từ 6 đến 12 tháng.
Mua nhà ở xã hội: Cơ hội an cư gắn với trách nhiệm tài chính
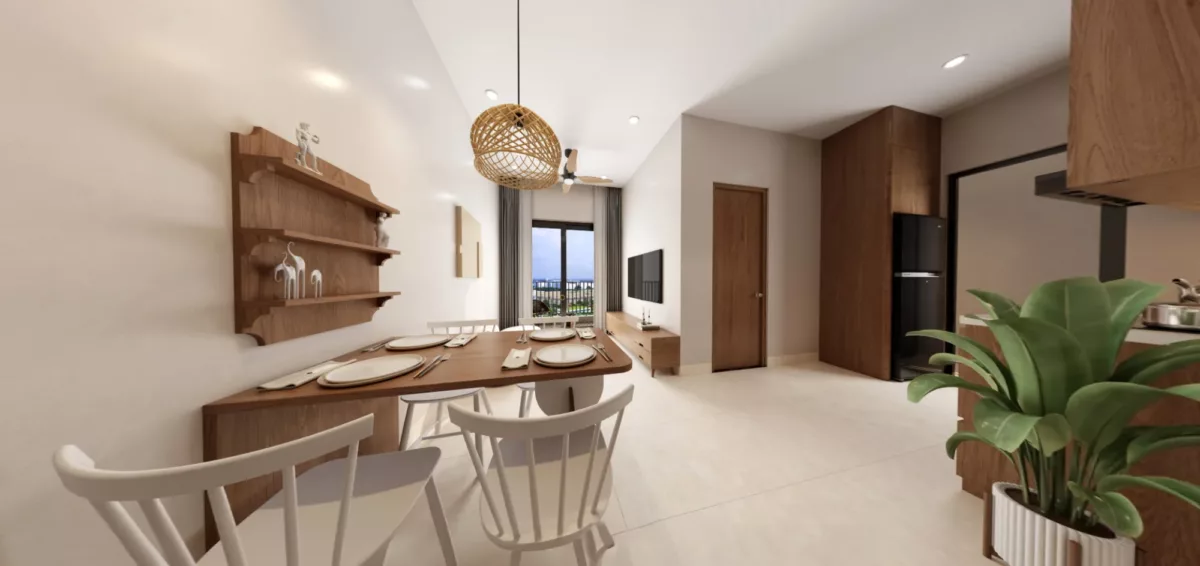
Với người có nhu cầu sinh sống ổn định tại một khu vực, mua nhà ở xã hội có thể là phương án đáng tìm hiểu nếu đáp ứng các điều kiện theo quy định và có khả năng chi trả phù hợp.
Khác với tiền thuê nhà, việc mua nhà đòi hỏi người mua chuẩn bị vốn ban đầu, tính toán khoản thanh toán định kỳ và dự trù các chi phí liên quan. Vì vậy, không nên quyết định chỉ dựa trên mức giá được giới thiệu hoặc số tiền thanh toán hàng tháng trong một ví dụ minh họa.
Trước khi mua nhà ở xã hội, nên làm rõ các vấn đề sau:
- Vốn ban đầu: Số tiền đang có và khoản cần chuẩn bị thêm.
- Khả năng thanh toán: Khoản phải trả hàng tháng sau khi đã trừ chi phí sinh hoạt thiết yếu.
- Quỹ dự phòng: Khoản tiền dành cho tình huống khẩn cấp, không nên sử dụng toàn bộ vốn tích lũy để mua nhà.
- Nhu cầu sử dụng: Diện tích, số phòng ngủ, khoảng cách đến nơi làm việc và tiện ích cần thiết.
- Điều kiện pháp lý: Đối tượng, điều kiện mua, hồ sơ và quy trình đăng ký theo quy định hiện hành.
Nhà ở xã hội hay nhà trọ dài hạn: Nên chọn theo tiêu chí nào?
Để đưa ra lựa chọn phù hợp, bạn có thể tự đánh giá theo các tiêu chí dưới đây.
Thu nhập có ổn định không?
Nếu thu nhập thường xuyên biến động hoặc công việc có khả năng thay đổi địa điểm, thuê nhà có thể giúp duy trì sự linh hoạt. Nếu thu nhập tương đối ổn định, bạn có thể bắt đầu tính toán phương án mua nhà trong dài hạn.
Khoản chi cho nơi ở có nằm trong khả năng chi trả?
Hãy tính tổng chi phí nơi ở thay vì chỉ so sánh tiền thuê với khoản trả góp. Đối với phương án mua, cần tính thêm chi phí quản lý, sinh hoạt, bảo trì và các nghĩa vụ tài chính liên quan nếu có.
Bạn dự định ở lại khu vực này trong bao lâu?
Người có kế hoạch làm việc và sinh sống lâu dài tại một khu vực thường có thêm cơ sở để cân nhắc mua nhà. Ngược lại, người cần thường xuyên di chuyển nên ưu tiên tính linh hoạt.
Bạn đã có quỹ dự phòng chưa?
Nếu việc mua nhà khiến toàn bộ tiền tiết kiệm bị sử dụng hết hoặc khoản thanh toán vượt quá khả năng chịu đựng, nên xem xét lại thời điểm mua. Một quyết định an cư bền vững cần đi cùng khả năng ứng phó với những thay đổi trong cuộc sống.
Từ chi phí nơi ở đến kế hoạch tích lũy tài sản đầu đời
Khi cân nhắc nhà ở xã hội hay nhà trọ dài hạn, hãy nhìn vào toàn bộ bức tranh tài chính thay vì chỉ so sánh chi phí trong một tháng.
Thuê nhà không đồng nghĩa với việc không thể tích lũy tài sản, bởi kết quả còn phụ thuộc vào khả năng tiết kiệm và quản lý chi tiêu. Ngược lại, mua nhà cũng không tự động bảo đảm an toàn tài chính nếu người mua vay vượt khả năng chi trả hoặc không có quỹ dự phòng.
Một kế hoạch phù hợp nên bắt đầu từ việc xác định thu nhập thực nhận, các khoản chi cố định, số tiền tiết kiệm hiện có và mục tiêu trong 3-5 năm tới. Từ đó, bạn có thể xác định nên tiếp tục thuê nhà để tích lũy thêm hay bắt đầu tìm hiểu điều kiện mua nhà ở xã hội.
Kết luận
Không có đáp án chung cho câu hỏi nhà ở xã hội hay nhà trọ dài hạn. Thuê nhà phù hợp với nhu cầu linh hoạt và giai đoạn cần tích lũy thêm; mua nhà ở xã hội là phương án đáng cân nhắc khi người mua có nhu cầu an cư, đáp ứng điều kiện và chuẩn bị được kế hoạch tài chính phù hợp.
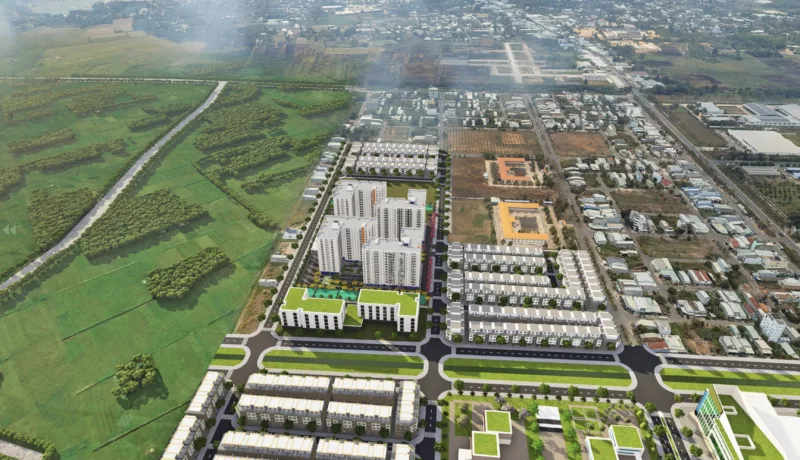
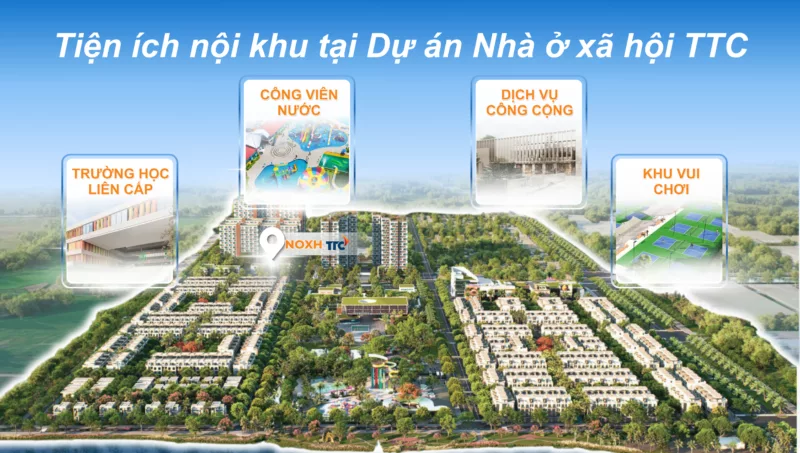
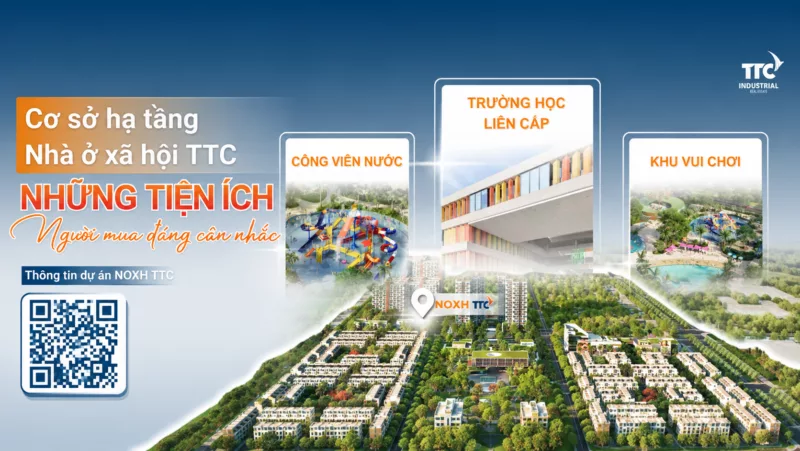
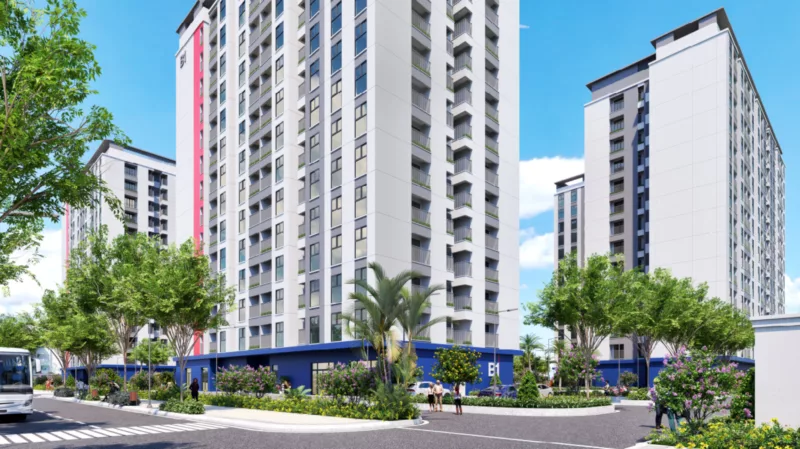
Nếu đang tìm hiểu phương án mua nhà tại Trảng Bàng, bạn có thể tham khảo thông tin tổng quan về dự án Nhà ở xã hội TTC, sau đó đối chiếu nhu cầu thực tế, điều kiện đăng ký và khả năng chi trả của gia đình.